
Cómo aplicar la regla de prorrata I
Guía que describe el proceso de configuración y gestión de la regla de prorrata en GContabilidad, desde la contabilización de las facturas hasta la regularización anual del IVA.
- COMPROBAR SI DEBE APLICAR LA PRORRATA
- CONFIGURAR LA PRORRATA EN LA EMPRESA
- CÓMO CONTABILIZAR LAS FACTURAS DE GASTOS
- CONTABILIZACIÓN EN EL DIARIO
- ENTRADA DE FACTURAS DE GASTOS Y BIENES DE INVERSIÓN
- REGULARIZACIÓN ANUAL DE LA PRORRATA
1. COMPROBAR SI DEBE APLICAR LA PRORRATA
La regla de prorrata se aplica cuando la empresa realiza simultáneamente:
- Actividades con derecho a deducir el IVA soportado, como las actividades sujetas y no exentas que emiten facturas con IVA.
- Actividades sin derecho a deducir el IVA soportado, como determinadas actividades exentas de IVA (por ejemplo, enseñanza o asistencia sanitaria) o actividades acogidas al régimen de recargo de equivalencia.
Además, deben existir gastos o inversiones comunes utilizados en ambas actividades.
En estos casos, el IVA soportado en los gastos comunes no será íntegramente deducible y se deberá aplicar la regla de prorrata.
2. CONFIGURAR LA PRORRATA EN LA EMPRESA
En el apartado Datos Empresa > Datos Fiscales, activar la opción "Aplicar regla prorrata".
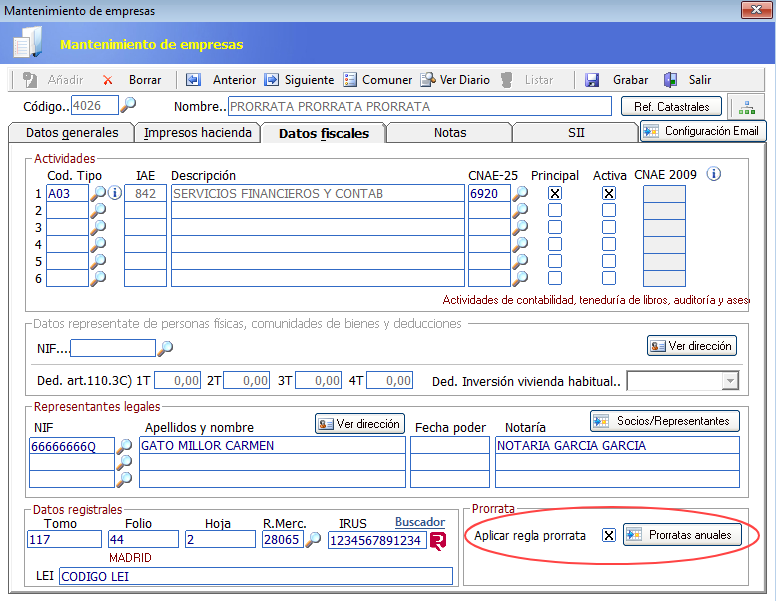
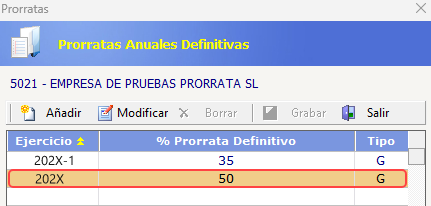
A continuación, en el botón de Prorratas anuales y en la ventana de Prorratas anuales definitivas hay que indicar:
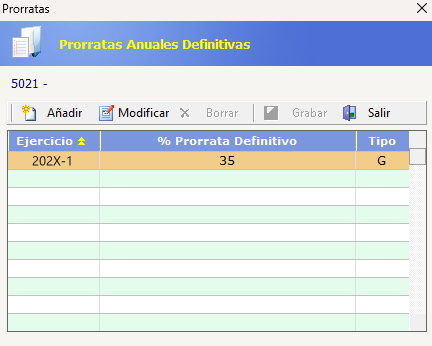
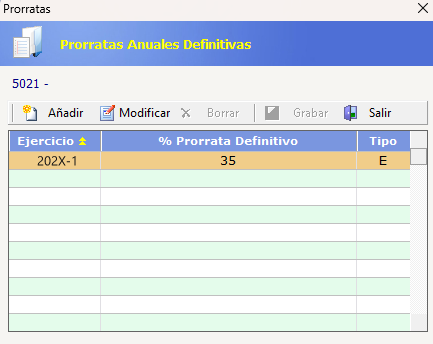
Año 202X-1: el porcentaje definitivo de prorrata correspondiente al ejercicio anterior. Este porcentaje será el utilizado por la aplicación como porcentaje provisional durante el ejercicio actual (202X).
Año 202X: a final de año, y una vez calculado, se indicará el porcentaje definitivo de prorrata correspondiente al ejercicio actual, el cual se usará para la regularización anual y como porcentaje provisional del ejercicio siguiente (202X+1).
Para cada ejercicio deberán cumplimentarse los siguientes datos:
- Ejercicio
- Tipo de prorrata (General o Especial)
- Porcentaje de prorrata
Ejemplo de prorrata general:
Ejemplo de prorrata especial:
3. ¿CÓMO CONTABILIZAR LAS FACTURAS DE GASTOS?
Identificación de gastos por actividad
Si la empresa desarrolla varias actividades, se recomienda marcar Centros de Trabajo en Datos empresa > Habilitar centros de trabajo para identificar de forma independiente los ingresos y gastos de cada una de ellas.
Aplicación de la prorrata en las facturas de gasto
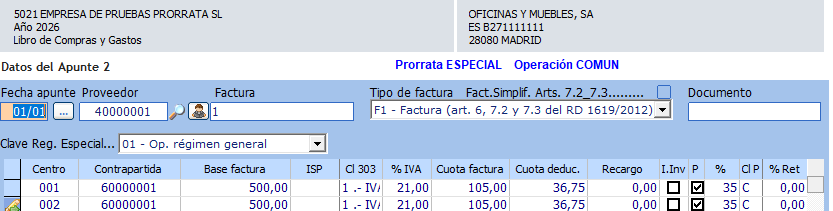
Al registrar una factura de gasto deberá indicarse la clave de prorrata correspondiente. La aplicación calculará automáticamente el IVA deducible según el régimen de prorrata configurado.
Prorrata General
En la prorrata general, todas las cuotas de IVA soportado sujetas a prorrata se deducen aplicando el mismo porcentaje, con independencia de la actividad a la que estén destinadas.
Si la empresa aplica una prorrata del 35%:
- Clave N (No Exenta): gastos utilizados exclusivamente en actividades con derecho a deducción. El IVA deducible será del 35%.
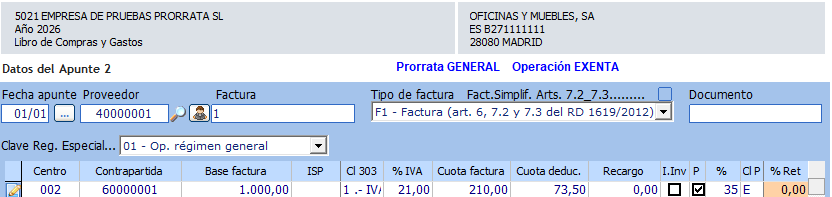
- Clave E (Exenta): gastos utilizados exclusivamente en actividades sin derecho a deducción. El IVA deducible será del 35%.
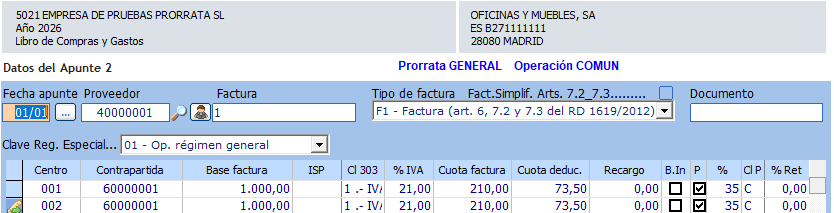
- Clave C (Común): gastos utilizados simultáneamente en ambos tipos de actividades. El IVA deducible será del 35%.
Ejemplo: factura de gasto para una actividad no exenta de IVA.
Al tratarse de un gasto destinado exclusivamente a una actividad con derecho a deducción, se deberá indicar la clave N.
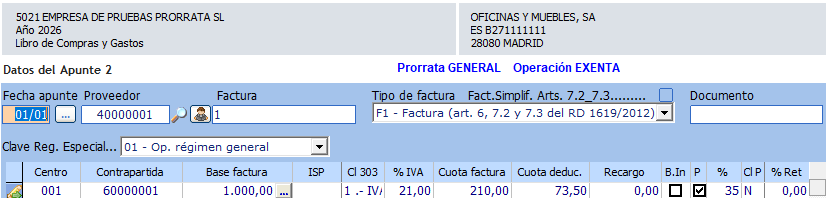
Ejemplo: factura de gasto para una actividad exenta de IVA.
Al tratarse de un gasto destinado exclusivamente a una actividad sin derecho a deducción, se deberá indicar la clave E.
Ejemplo: factura de gasto común para ambas actividades.
Cuando un gasto se utilice tanto en una actividad con derecho a deducción como en una actividad sin derecho a deducción, deberá dividirse el gasto entre las diferentes actividades, asignando en todas las líneas la clave C (Común).
Al tratarse de un gasto común, la aplicación aplicará a ambas líneas el mismo porcentaje de prorrata configurado en: Datos empresa>prorratas anuales
Prorrata Especial
En la prorrata especial, el porcentaje de IVA deducible dependerá de si el gasto se utiliza exclusivamente en una actividad con derecho a deducción, exclusivamente en una actividad sin derecho a deducción o de forma común en ambas actividades.
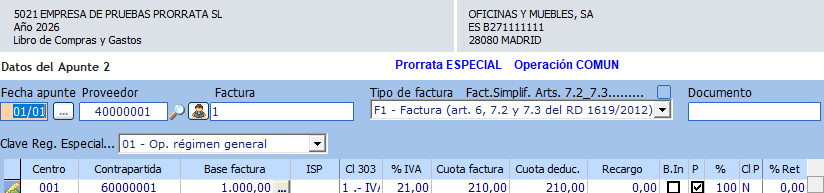
- Clave N (No Exenta): gastos utilizados exclusivamente en actividades con derecho a deducción. El IVA deducible será del 100%.
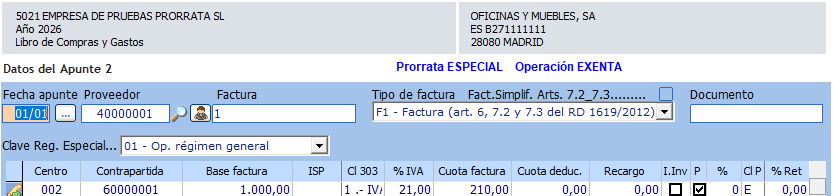
- Clave E (Exenta): gastos utilizados exclusivamente en actividades sin derecho a deducción. El IVA deducible será del 0%.
- Clave C (Común): gastos utilizados simultáneamente en ambos tipos de actividades. El IVA deducible dependerá del porcentaje de prorrata configurado en los datos de la empresa.
Ejemplo: factura de gasto para una actividad no exenta de IVA.
Cuando el gasto se destina exclusivamente a una actividad con derecho a deducción, deberá indicarse la clave N (No Exenta) y se deducirá el 100% de IVA
Ejemplo: factura de gasto para una actividad exenta de IVA.
Cuando el gasto se destina exclusivamente a una actividad sin derecho a deducción, deberá indicarse la clave E (Exenta) y se deducirá el 0% de IVA.
Ejemplo: factura de gasto común para ambas actividades.
Cuando el gasto es común, por ejemplo, a dos actividades, tenemos que indicar una línea para cada actividad con la parte de gasto correspondiente a cada actividad e indicamos clave C (Común).
Al tratarse de un gasto común, la aplicación aplicará a ambas líneas el mismo porcentaje de prorrata configurado en: Datos empresa>prorratas anuales
4. CONTABILIZACIÓN EN EL DIARIO
Una vez registrada la factura, la aplicación calcula automáticamente la cuota de IVA deducible y la cuota no deducible según la configuración de prorrata establecida.
La parte de IVA no deducible se contabiliza automáticamente como mayor importe del gasto.
5. ENTRADA DE FACTURAS DE GASTOS
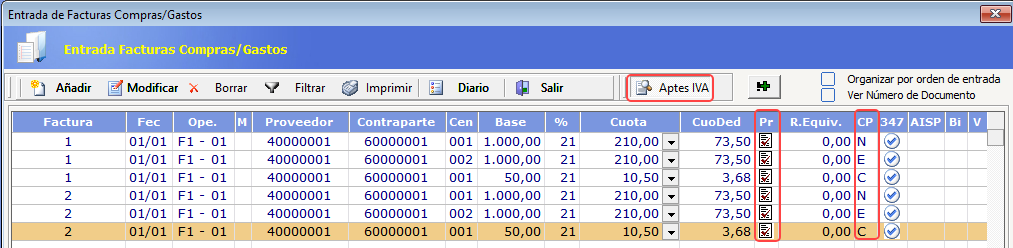
En la entrada rápida de facturas, la aplicación identificará las operaciones sujetas a prorrata mediante la columna [Pr].
Las facturas que tengan asignada una clave de prorrata (N, E o C) aparecerán marcadas en dicha columna, permitiendo identificar de forma rápida las operaciones afectadas por la regla de prorrata. También haciendo clic en apuntes de IVA se visualizan las clavees de prorrata.
6. REGULARIZACIÓN ANUAL DE LA PRORRATA
Durante el ejercicio, la aplicación aplica el porcentaje de prorrata provisional configurado para el año en curso 202X-1.
Al finalizar el ejercicio actual 202X, el usuario deberá calcular el porcentaje definitivo de prorrata en función de las operaciones realizadas durante el año e informarlo en Datos empresa > Prorratas anuales .
Una vez indicado el porcentaje definitivo, acceder desde el Diario a:
Regularización Prorrata > Regularización % Definitivo Prorrata
La opción Regularización Prorrata > Regularización % Definitivo Prorrata dispone de tres pestañas:
Prorrata General
Muestra el cálculo de regularización aplicando la regla de prorrata general.
En esta pestaña se visualizan:
- Las cuotas de factura.
- Las cuotas de IVA deducido durante el ejercicio con la prorrata provisional.
- El IVA deducible resultante al aplicar la prorrata definitiva.
- La diferencia entre el IVA deducido aplicando la prorrata provisional respecto al resultado de aplicar la prorrata definitiva.
Prorrata Especial
Muestra el cálculo de regularización aplicando la regla de prorrata especial según la clave asignada a cada gasto:
- Clave N (No Exenta): gastos destinados exclusivamente a actividades con derecho a deducción. El IVA es deducible al 100%.
- Clave E (Exenta): gastos destinados exclusivamente a actividades sin derecho a deducción. El IVA es deducible al 0%.
- Clave C (Común): gastos utilizados simultáneamente en actividades con y sin derecho a deducción. El IVA se deduce según el porcentaje de prorrata configurado.
Esta pestaña permite visualizar el cálculo de regularización que resultaría aplicando la prorrata especial a las operaciones registradas durante el ejercicio.
Comparativa prorrata
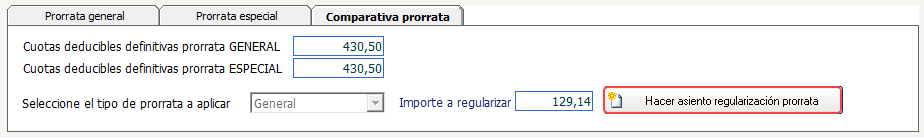
Permite comparar el resultado obtenido mediante la prorrata general y la prorrata especial.
El artículo 103 de la Ley del Impuesto sobre el Valor Añadido (IVA) establece que cuando el montante total de las cuotas deducibles en un año natural por aplicación de la regla de prorrata general exceda en un 10 por ciento o más del que resultaría por aplicación de la regla de prorrata especial, se debe aplicar obligatoriamente la regla de prorrata especial.
En este caso, la aplicación realizará la regularización conforme a dicho régimen de prorrata especial.
Cuando no exista obligación legal de aplicar la prorrata especial, la aplicación mostrará ambas alternativas y recomendará la opción más favorable.
Tras revisar los importes calculados, al pulsar Hacer asiento regularización prorrata la aplicación generará automáticamente el asiento de regularización correspondiente, ajustando las cuotas de IVA deducidas durante el ejercicio al porcentaje definitivo de prorrata.
Ejemplo de asiento con ajuste positivo:

Ejemplo de asientocon ajuste negativo:

Nota: Las facturas correspondientes a bienes de inversión que deban someterse a regularización se gestionan desde la opción Regularización IVA Inversiones, cuyo funcionamiento se describe en la siguiente pregunta frecuente.